
Crédit immobilier : comment lire son tableau d’amortissement ?
Capital restant dû, intérêts et assurance : apprenez à lire votre tableau d’amortissement immobilier et à préparer une vente ou un remboursement anticipé.
En bref : Guides, baromètres et analyses pour comprendre les taux, la capacité d’emprunt, l’assurance emprunteur et les étapes d’un financement immobilier.
À retenir : cette rubrique rassemble les articles ExpertAssur.net les plus utiles pour comprendre le sujet, vérifier les points de vigilance et poursuivre vers les guides liés.
Qui est concerné ? particuliers, emprunteurs, assurés, professionnels ou acteurs du marché selon les sujets traités.
Capital restant dû, intérêts et assurance : apprenez à lire votre tableau d’amortissement immobilier et à préparer une vente ou un remboursement anticipé.
Vendre d’abord, coordonner les dates ou financer sans relais : comparez les options et les risques avant d’acheter votre prochain logement.
Primes et commissions : quels justificatifs réunir pour un prêt immobilier et comment présenter un revenu fluctuant sans surestimer son budget ?
PTZ : vérifiez logement, revenus, primo-accession et financement complémentaire avant de compter sur ce prêt pour acheter.
Peut-on réduire temporairement sa mensualité immobilière ? Conditions de modulation, coût total et démarches à effectuer avant un impayé.
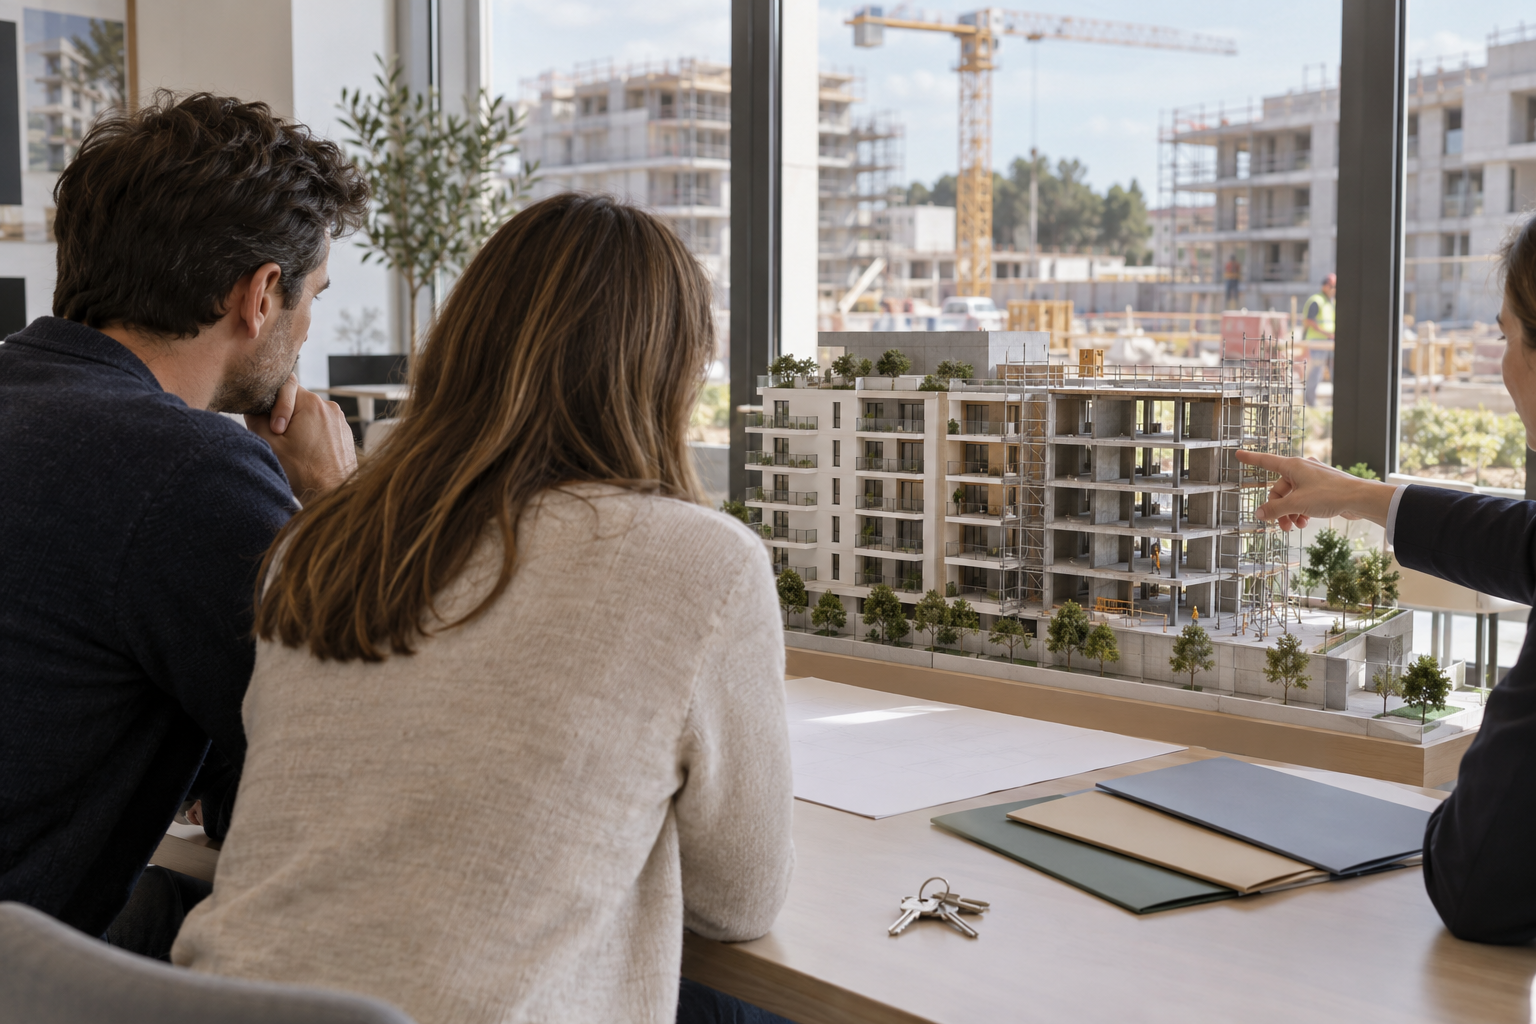
Achat sur plan : quand payer les appels de fonds en VEFA et pourquoi des intérêts intercalaires avant livraison ? Budget et précautions.
Remboursement anticipé d’un prêt immobilier : quand payer des IRA, quels plafonds et quelles exceptions ? Calcul et démarches à vérifier.
Caution ou hypothèque : comparez les frais initiaux, la mainlevée, une éventuelle restitution et le coût en cas de revente anticipée.
Frais de dossier du crédit immobilier : comment négocier une remise, comparer le TAEG et éviter de perdre de vue le coût total du financement ?
Accord de principe avant un compromis : ce document ne garantit pas le crédit. Vérifiez les réserves, la condition suspensive et les démarches à conserver.