
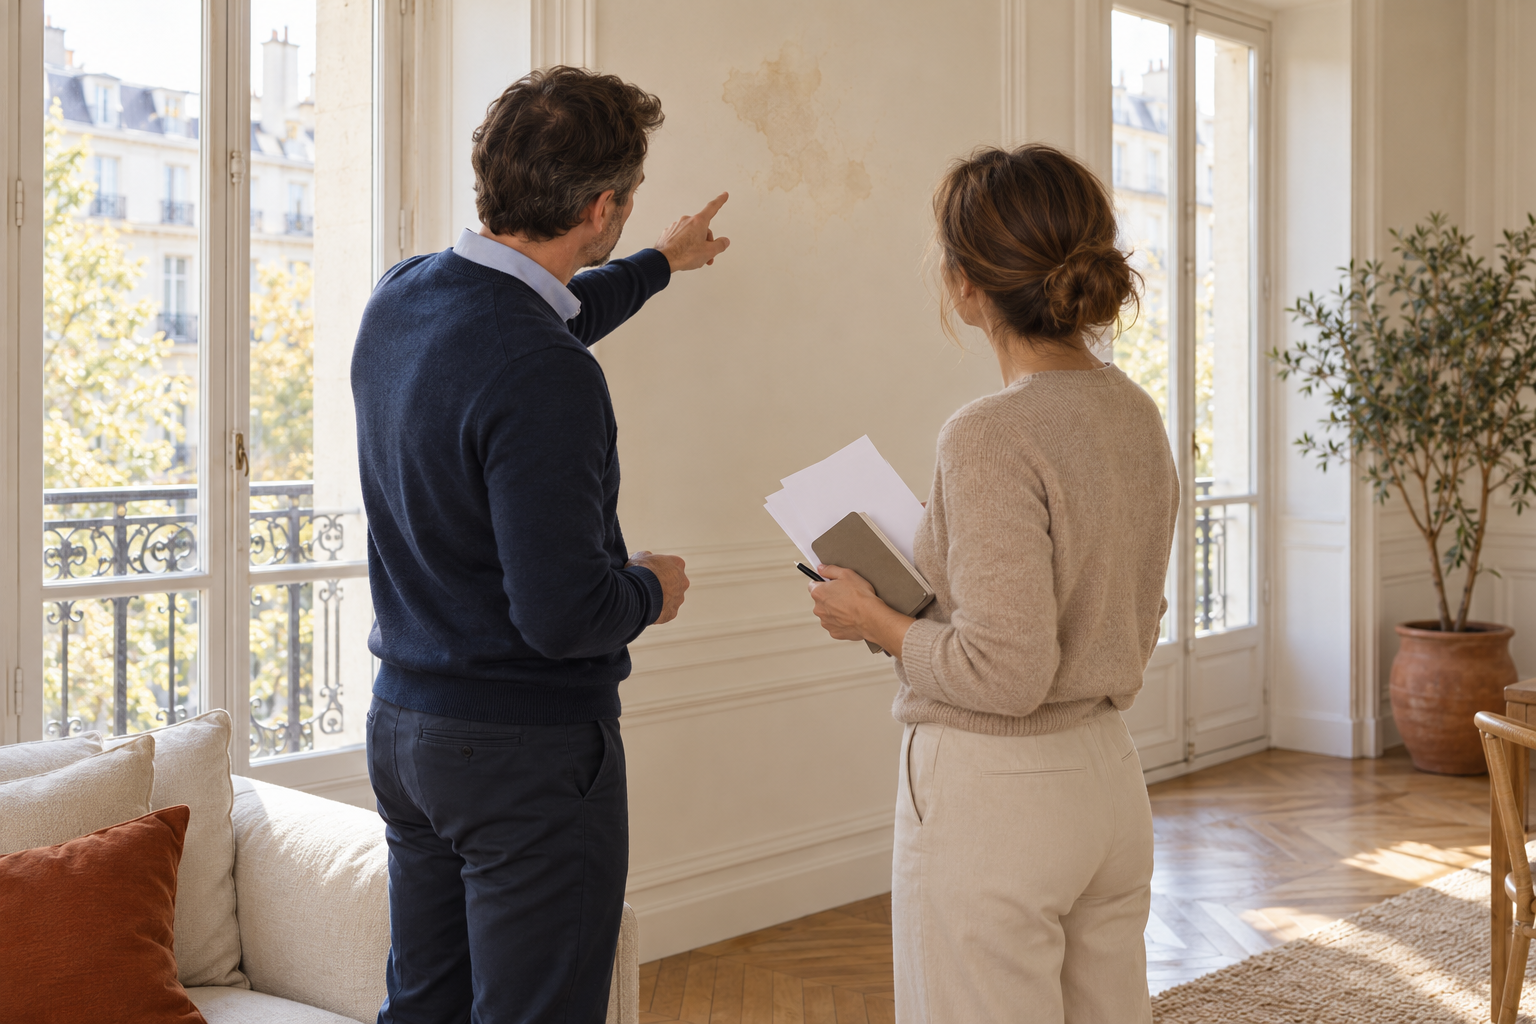
Après un dégât des eaux, un incendie ou un vol, l’assureur peut faire intervenir un expert. Faut-il le recevoir seul ? Non : vous pouvez préparer la visite, exposer vos observations et, si nécessaire, solliciter votre propre expert. Ce rendez-vous sert à établir les faits et à évaluer les dommages ; il ne remplace ni le contrat ni la décision finale de l’assureur.
La réponse directe : soyez présent si possible, réunissez les justificatifs et demandez comment transmettre les pièces manquantes. Vous pouvez vous faire assister par un expert d’assuré de votre choix. Un proche peut vous aider à prendre des notes ou à retrouver des documents, mais sa présence ne lui donne pas le pouvoir de négocier à votre place : prévenez l’intervenant et clarifiez son rôle.
Qui vient constater le sinistre et pour quoi faire ?
L’expert mandaté par l’assureur examine les circonstances, les causes possibles et les dommages déclarés. Il peut proposer une évaluation utile au traitement du dossier. Selon Service Public, l’expertise habitation n’est pas systématique ; elle peut aussi être réalisée à distance pour un sinistre de faible importance, à partir de photos ou de documents. Demandez si une visite est effectivement prévue et quel en est le périmètre.
Un constat de dommages n’est pas une promesse d’indemnisation. La garantie, les exclusions, les plafonds, la franchise et le mode d’évaluation relèvent des conditions contractuelles et de l’instruction du sinistre. Ne signez pas un accord sur un montant que vous n’avez pas compris au seul motif qu’une visite vient de se terminer.
Lorsqu’un sinistre touche plusieurs logements, par exemple à la suite d’une fuite, photographiez les pièces concernées et conservez les échanges avec le voisin, le syndic ou le bailleur. L’expert peut avoir besoin de pièces complémentaires : l’absence d’une facture au rendez-vous ne signifie pas forcément qu’un bien n’existait pas. Signalez ce que vous pourrez fournir ensuite.
Comment préparer utilement le rendez-vous ?
Conservez une chronologie simple : date de découverte, mesures prises pour limiter les dégâts, déclarations effectuées, interventions d’urgence et premières réponses reçues. Rangez photos, vidéos, factures, garanties, devis et justificatifs d’achat par pièce ou par poste de dommage. Faites une liste des objets disparus ou abîmés avec leur état antérieur, sans attribuer une valeur certaine à ce qui reste à expertiser.
Avant de jeter un objet détérioré ou de refaire entièrement une pièce, demandez des consignes à l’assureur lorsque cela est possible ; documentez d’abord son état. Les réparations indispensables à la sécurité ne doivent pas être retardées pour les besoins du dossier : prenez des photos, gardez les devis et factures et informez l’assureur. Pour une expertise à distance, demandez la liste des vues et mesures attendues.
Le jour de la visite, parcourez les espaces touchés avec l’expert. Montrez les traces qui risqueraient d’être oubliées et distinguez ce qui était déjà usé de ce qui a été abîmé par l’événement. Posez des questions sur les postes examinés, les justificatifs encore nécessaires et les prochaines étapes. Notez vos observations et envoyez ensuite par écrit les points importants qui n’auraient pas été retenus.
Peut-on venir avec un expert d’assuré ?
Oui. La fiche Service Public consacrée à l’expertise habitation indique que l’assuré peut faire appel à un expert de son choix, dit « expert d’assuré », pour l’assister. Cette aide est particulièrement utile si les dommages sont étendus, techniquement difficiles à chiffrer ou si une première estimation semble insuffisante. Demandez à l’avance sa mission, son devis, ses honoraires et les documents qu’il souhaite consulter.
Ne confondez pas l’assistance lors de la première visite avec une contre-expertise engagée après désaccord sur les conclusions. Dans ce second cas, votre expert effectue une expertise amiable contradictoire avec celui de l’assureur. Service Public indique que ses honoraires sont en principe à votre charge ; certains contrats prévoient une garantie « honoraires d’expert », limitée par un plafond. Vérifiez cette clause avant de missionner quelqu’un.
Un artisan peut expliquer son devis et un proche peut vous aider à inventorier les biens, mais ils ne remplacent pas nécessairement l’analyse d’un expert d’assuré. Pour éviter les malentendus, indiquez qui parle pour qui, faites transmettre les devis et laissez une trace écrite des observations techniques. L’expert choisi par l’assureur est rémunéré par ce dernier, sans que cela dispense d’examiner concrètement ses conclusions.
Que faire après la visite si un poste semble oublié ?
Récapitulez par écrit le numéro de dossier, la date de visite, les pièces montrées, les dommages contestés ou omis et les documents transmis après coup. Demandez la ventilation de l’évaluation et les modalités de réexamen. Si vous estimez que le rapport conduit à un refus d’indemnisation, Service Public précise que vous pouvez en demander communication ; pour tout autre désaccord, demandez les éléments utiles au calcul sans supposer un accès inconditionnel à tous les documents internes.
Exemple : après une fuite, le parquet est photographié mais la plinthe gonflée n’apparaît pas dans l’estimation. Envoyez une photographie rapprochée, la vue d’ensemble et le devis distinguant les deux postes. La réponse dépendra du lien établi avec le sinistre et des garanties du contrat, pas seulement du prix figurant au devis.
Erreurs fréquentes à éviter
- Attendre la visite pour rechercher factures et photos, alors que certains dommages deviennent moins visibles.
- Présenter un devis comme un montant automatiquement dû : couverture et évaluation restent à examiner.
- Confondre un accompagnant, un expert d’assuré et une contre-expertise contradictoire.
- Engager des honoraires sans devis ni vérification de leur éventuelle prise en charge.
- Laisser un désaccord seulement oral, sans liste des postes ni pièces à l’appui.
À retenir
Vous pouvez participer activement à la visite et vous faire assister par un expert d’assuré. Préparez preuves et questions, puis confirmez les observations importantes par écrit. En cas de désaccord, demandez d’abord une explication détaillée et mesurez le coût d’une contre-expertise au regard du litige et de votre contrat. Cet article informe sur les démarches générales : vos garanties et votre situation concrète restent déterminantes.
FAQ : visite de l’expert d’assurance
Dois-je être présent lors de la visite ?
Votre présence facilite la présentation des dommages et des justificatifs. Si vous ne pouvez pas être là, prévenez l’assureur et convenez avec lui des modalités de visite ou de transmission de pièces.
Puis-je choisir mon propre expert ?
Oui, pour vous assister. Demandez ses honoraires et vérifiez si votre contrat prévoit une participation aux frais ; ce n’est pas automatiquement gratuit.
Une estimation faite sur photos peut-elle être discutée ?
Oui. Signalez précisément les dommages non visibles, transmettez des vues complémentaires et demandez un réexamen motivé. La visite sur place n’est pas systématique.
À lire aussi sur ExpertAssur.net
- Guides et décryptages de l’assurance
- Retard d’indemnisation : que faire si l’assurance tarde à payer ?
- Dégât des eaux : quelles démarches faire avec son assurance habitation ?