Crédit immobilier : la Banque de France alerte sur un risque de hausse des taux
La Banque de France évoque un risque de hausse des taux immobiliers. Quel impact sur les mensualités et comment comparer les offres sans se précipiter ?
En bref : Baromètres et explications sur les taux de crédit immobilier, le taux d’usure, le taux légal et leur impact sur le budget des emprunteurs.
À retenir : cette rubrique rassemble les articles ExpertAssur.net les plus utiles pour comprendre le sujet, vérifier les points de vigilance et poursuivre vers les guides liés.
Qui est concerné ? particuliers, emprunteurs, assurés, professionnels ou acteurs du marché selon les sujets traités.
La Banque de France évoque un risque de hausse des taux immobiliers. Quel impact sur les mensualités et comment comparer les offres sans se précipiter ?
Quels taux sur 15, 20 et 25 ans au 22 septembre ? Moyennes d’août, repères indicatifs et simulations pour comparer durée, mensualité et assurance.
Au 15 septembre 2026, comparez les taux immobiliers sur 15, 20 et 25 ans : données d’août, décision BCE, mensualités et assurance emprunteur à examiner.
Baromètre taux immobilier du 8 septembre 2026 : taux moyen 3,31 %, repères 15, 20 et 25 ans, durée, TAEG et assurance emprunteur.
Baromètre taux immobilier du 1er septembre 2026 : taux moyen 3,30 %, repères 15, 20 et 25 ans, durée, TAEG et assurance emprunteur.
Taux immobilier fin août 2026 : repères indicatifs sur 15, 20 et 25 ans, lecture emprunteur, coût total, TAEG et assurance emprunteur.
Au 18 août 2026, les dernières données Crédit Logement/CSA placent le taux moyen à 3,30 %. Tableau 15, 20 et 25 ans, TAEG, apport et assurance emprunteur.
Au 11 août 2026, les dernières données Crédit Logement/CSA placent le taux moyen à 3,30 %. Tableau 15, 20 et 25 ans, TAEG et assurance emprunteur.
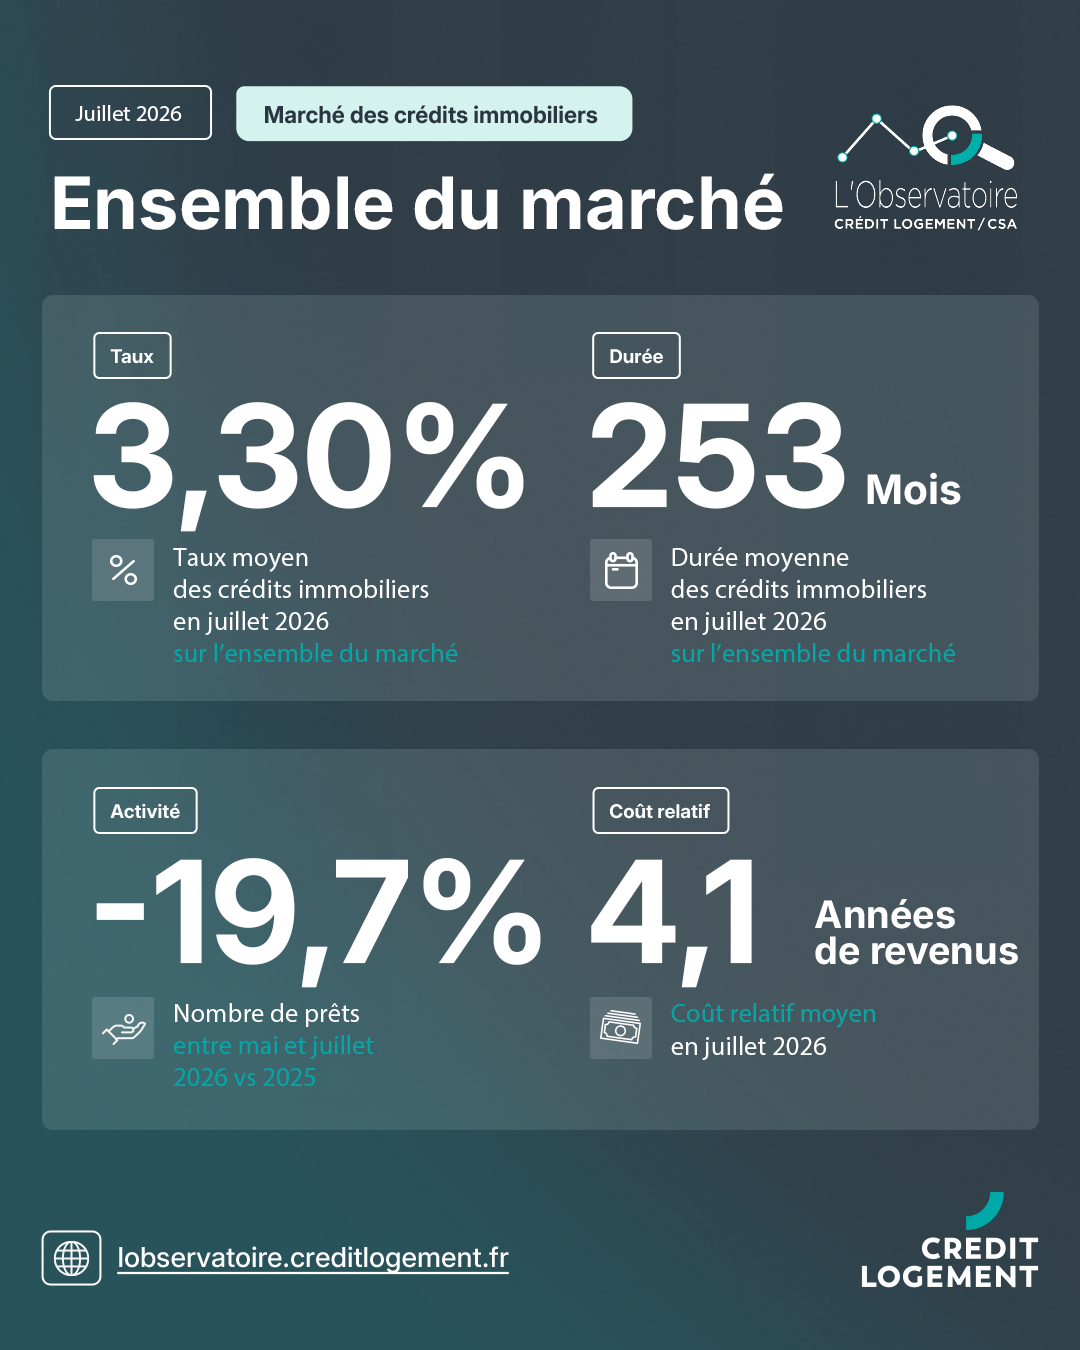
Début août 2026, les taux de crédit immobilier restent proches de 3,30 % en moyenne. Voici les repères à lire avant de comparer mensualité, apport, TAEG et assurance emprunteur.
Une petite différence de taux semble parfois négligeable. Sur 15, 20 ou 25 ans, elle peut pourtant modifier fortement le coût total d’un crédit immobilier.