
Une rayure sur une voiture louée peut transformer le retour des clés en question de budget. Le « rachat de franchise » réduit parfois la somme restant à payer, mais il ne garantit pas que tout dommage sera couvert. Voici comment distinguer protection, dépôt de garantie et remboursement, avant et après la location.
En bref : vérifiez le montant de franchise pour chaque risque, les dommages exclus et la procédure de déclaration. Une option du loueur, une assurance externe et une garantie de carte bancaire ne fonctionnent pas nécessairement de la même manière.
La première étape est de retrouver votre contrat de location et les conditions de l’assurance souscrite. Un intitulé commercial rassurant ne remplace pas la lecture du tableau des garanties : ce sont les exclusions et les plafonds qui déterminent le coût réel d’un sinistre.
Que paie-t-on si la voiture de location est abîmée ?
Le prix de location comprend normalement une assurance de responsabilité civile pour les dommages causés aux tiers. Cette protection ne signifie pas que la carrosserie du véhicule loué sera remise en état sans frais pour vous. Selon le contrat, une garantie dommages, une garantie vol et une franchise peuvent aussi s’appliquer. Service Public explique qu’une partie des frais peut rester à la charge du locataire même lorsqu’une assurance complémentaire existe.
La franchise est la somme qui reste à votre charge dans les conditions prévues au contrat. Elle ne doit pas être confondue avec le dépôt de garantie : celui-ci est une somme ou une empreinte bancaire destinée à sécuriser la location. Le loueur peut conserver ou réclamer des sommes selon le contrat après un dommage ; la restitution du dépôt et l’éventuelle indemnisation par une assurance constituent deux démarches distinctes.
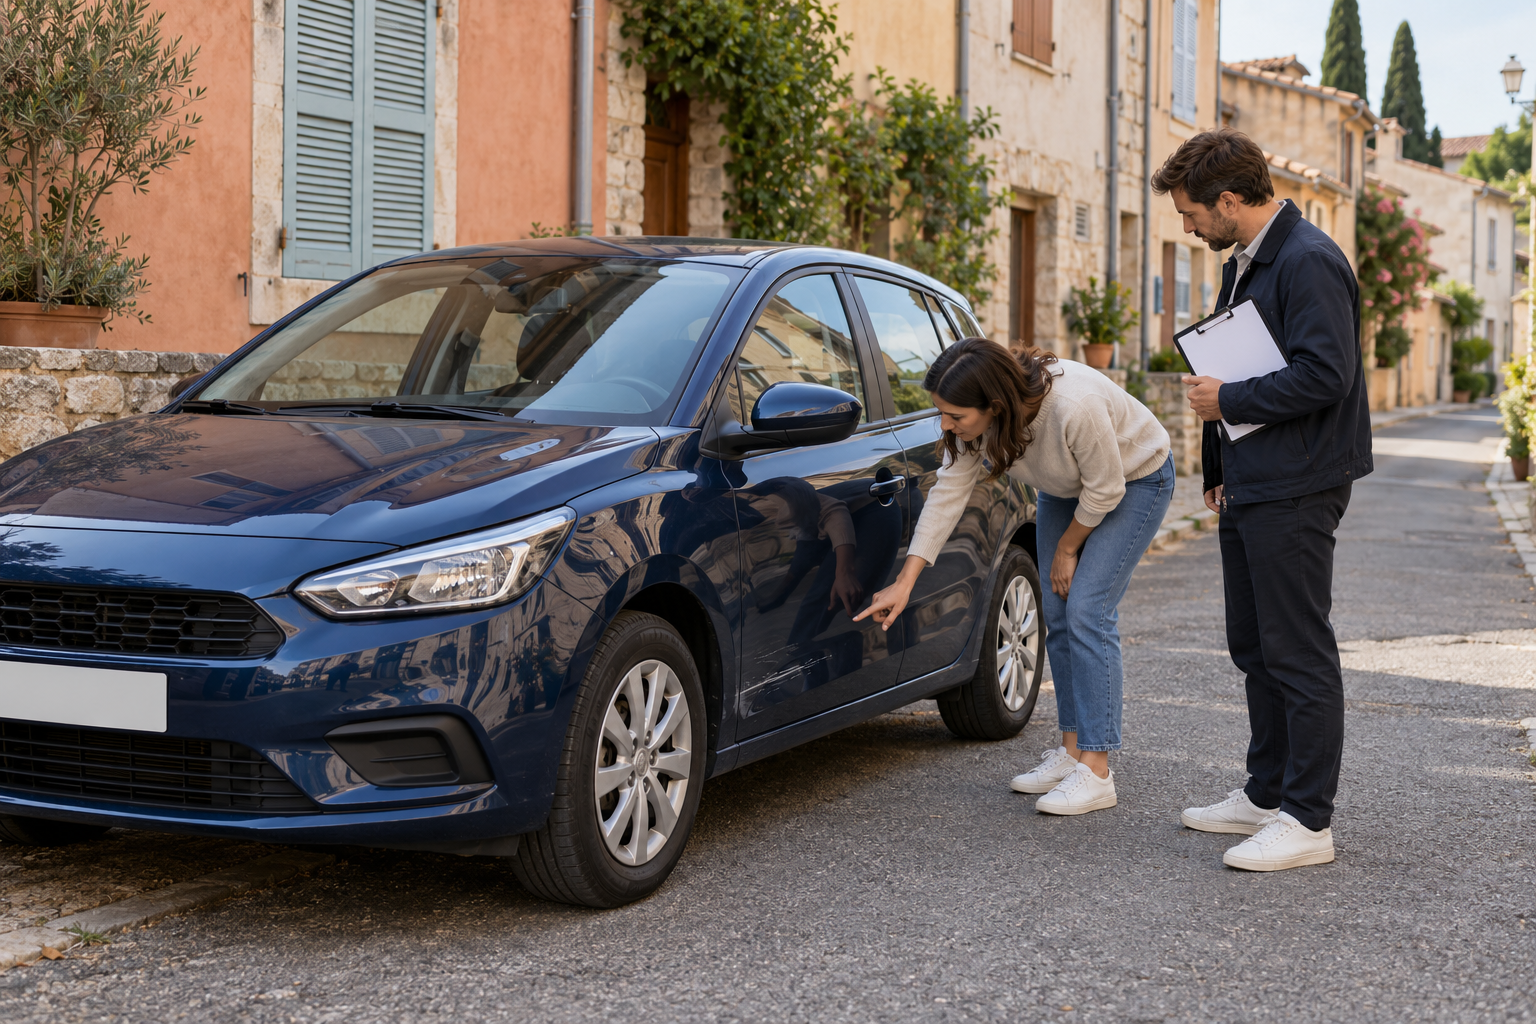
Imaginez une rayure sur une portière relevée au retour. Demandez d’abord quel risque est mobilisé, quel montant de réparation est justifié et quelle franchise est applicable. La réponse ne dépend pas uniquement de l’existence d’une option souscrite : elle dépend aussi des conditions de l’état des lieux et des pièces conservées.
Rachat de franchise : réduction immédiate ou remboursement ultérieur ?
Une option vendue par le loueur peut réduire ou supprimer une franchise pour certains dommages admissibles. Une assurance indépendante ou une garantie liée à une carte peut, au contraire, prévoir que vous avanciez la somme réclamée avant de demander son remboursement. Ce mécanisme dépend de la notice et des conditions de chaque produit ; ne supposez pas qu’une carte bancaire dispense automatiquement de toute avance.
Avant de réserver, comparez le montant maximal restant à votre charge, le prix de la protection sur toute la durée de la location, la liste des conducteurs couverts et le délai de déclaration. Vérifiez également si vous devez refuser l’assurance du loueur pour bénéficier d’une garantie de carte : cette condition varie selon les notices et les cartes.
Demandez si les dommages aux pneus, aux jantes, aux vitres, au toit ou au soubassement entrent réellement dans la garantie proposée. Ces éléments peuvent être exclus ou soumis à des conditions différentes. Une formule présentée comme « complète » ne suffit pas : seul son texte contractuel permet de trancher.
Un exemple pour comparer deux offres
Une offre peut annoncer un prix de location faible mais une franchise élevée, tandis qu’une seconde facture une protection supplémentaire et réduit certains restes à charge. Comparez le coût total et un scénario réaliste de dommage, sans additionner automatiquement franchise et dépôt comme s’il s’agissait de deux pénalités définitives. Conservez une copie datée des conditions acceptées au moment de payer.
Si vous comptez sur une garantie de carte, obtenez la notice applicable à votre carte et vérifiez le paiement exigé, la durée maximale de location, le pays, le type de véhicule et les personnes autorisées à conduire. Une simple mention « assurance location » dans une brochure ne prouve pas que votre sinistre précis sera indemnisé.
Que faire au départ et au retour du véhicule ?
Au départ, faites inscrire les dommages préexistants dans l’état des lieux : carrosserie, pare-brise, jantes, pneus et intérieur. Prenez des photos nettes et datées lorsque c’est possible. Vérifiez le kilométrage et le niveau de carburant, puis gardez le contrat et le document de remise des clés. Cela limite les discussions sur l’origine d’une trace découverte après coup.
En cas d’accident ou de dégradation pendant la location, sécurisez les lieux et prévenez le loueur selon la procédure du contrat. Si un tiers est impliqué, rassemblez les coordonnées et les éléments utiles au constat. N’engagez pas une réparation sans vérifier les consignes de l’assistance et de l’assureur concerné. En cas de vol, suivez également les formalités prévues par le contrat et les autorités compétentes.
Au retour, demandez un état des lieux contradictoire et une copie. Pour une facture reçue ultérieurement, réclamez la description du dommage, les photos, la méthode d’évaluation et le détail des frais. Si une assurance externe doit rembourser, transmettez les justificatifs demandés dans les délais de sa notice. Évitez de jeter les documents dès que la caution semble libérée.
Les erreurs fréquentes à éviter
- Confondre responsabilité civile, dommages au véhicule loué et protection du conducteur.
- Présumer que le dépôt de garantie est le montant final dû en cas de sinistre.
- Supposer que « rachat total » couvre automatiquement pneus, bas de caisse et conduite par un conducteur non déclaré.
- Oublier les délais de déclaration ou l’obligation de contacter l’assistance.
- Ne pas conserver l’état des lieux de départ et de retour.
À retenir : le bon réflexe consiste à comparer ce qui reste à payer dans votre contrat, pas seulement le nom de l’option. Une réduction de franchise, une avance puis un remboursement, et une simple retenue provisoire du dépôt sont des situations différentes. Cet article informe ; le contrat de location et les notices de garantie déterminent vos droits concrets.
FAQ : voiture de location et franchise
Le rachat de franchise rend-il toujours la location sans risque financier ?
Non. Il peut rester des exclusions, des conditions de déclaration ou des frais non couverts. Lisez les limites propres à la formule choisie avant de signer.
Une carte bancaire rembourse-t-elle automatiquement une rayure ?
Non. La prise en charge dépend de la carte, du paiement, du conducteur, du véhicule, du pays et de la notice. Vérifiez les justificatifs et l’éventuelle avance à effectuer.
La caution et la franchise sont-elles identiques ?
Non. Le dépôt de garantie sécurise la location ; la franchise désigne un reste à charge éventuel selon le sinistre et les garanties. Demandez le détail si une somme est retenue.
À lire aussi sur ExpertAssur.net
- Assurance auto & moto : comprendre les garanties
- Franchise d’assurance : pourquoi reste-t-elle à votre charge ?
- Exclusions de garantie : comment les repérer avant un sinistre ?