
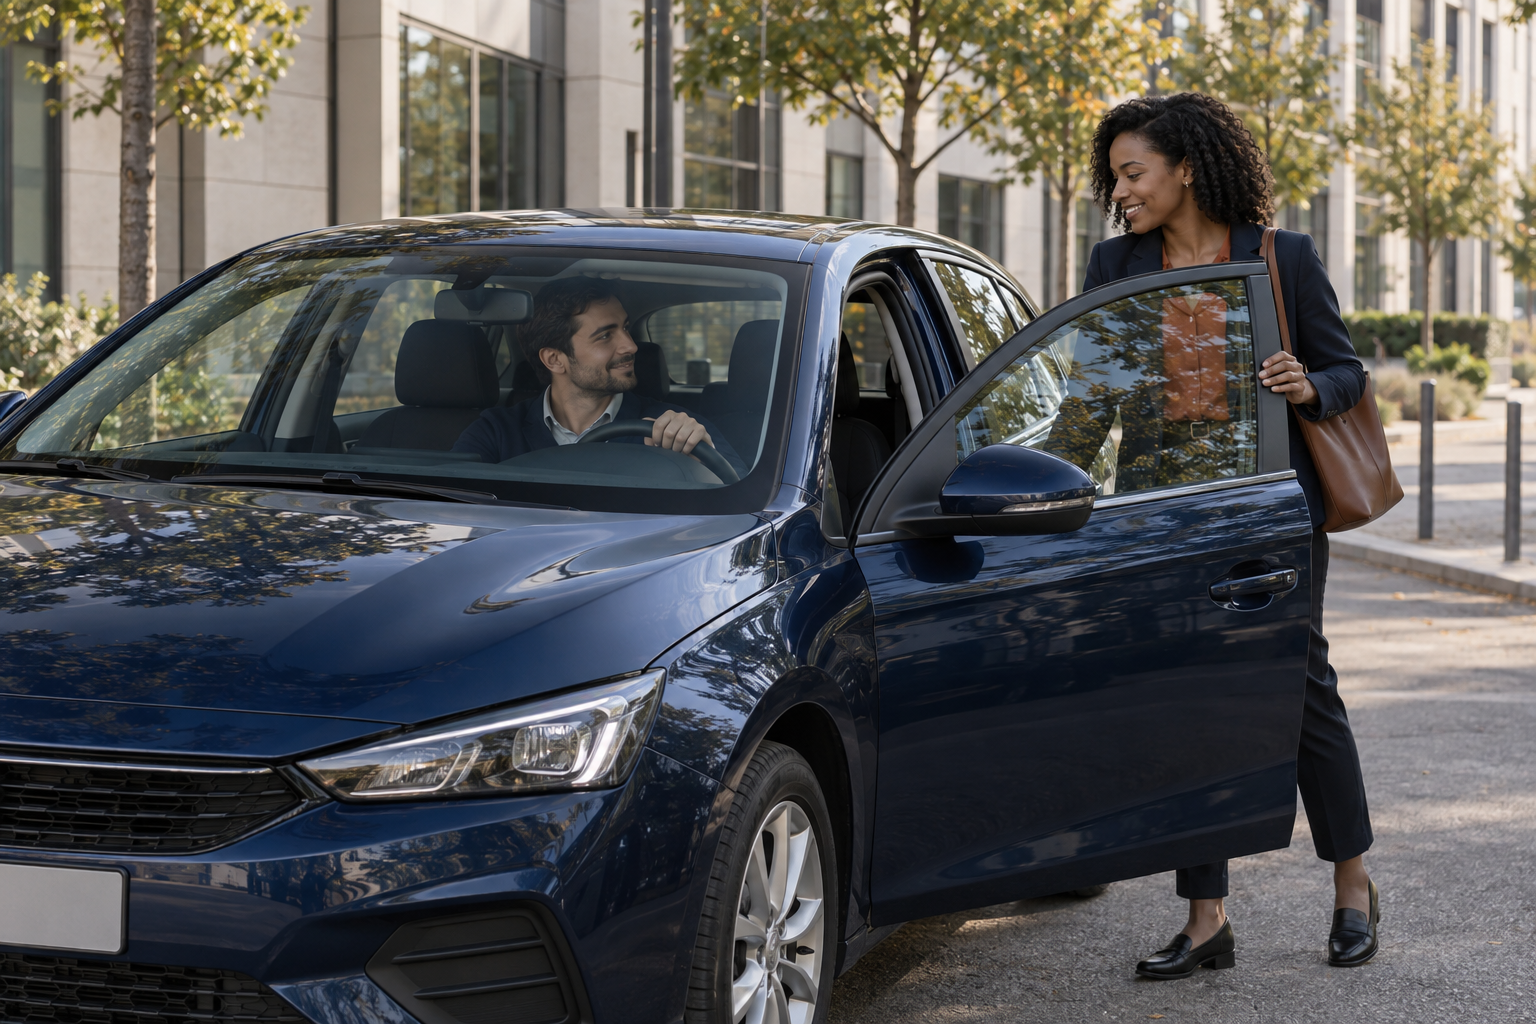
Vous partagez régulièrement votre trajet domicile-travail avec un collègue ou un voisin ? Le covoiturage n’exige pas automatiquement une nouvelle assurance automobile. Mais avant d’installer des passagers à bord, mieux vaut vérifier l’usage déclaré du véhicule, la couverture des personnes transportées et les conditions du contrat. Le partage de frais n’est pas la même chose qu’une activité de transport rémunéré.
Faut-il déclarer son covoiturage à l’assureur ?
La réponse pratique est de prévenir votre assureur si le covoiturage devient régulier, surtout si votre contrat décrit un usage limité à des déplacements privés ou exclut certains trajets professionnels. Demandez-lui par écrit si les allers-retours domicile-travail avec passagers correspondent à l’usage déclaré. Ce contrôle est particulièrement utile si vous n’aviez pas signalé vos trajets professionnels à la souscription. Il ne faut pas déduire d’une assurance « au tiers » que tous les dommages au véhicule du conducteur sont couverts.
En France, la responsabilité civile automobile obligatoire vise les dommages causés à des tiers, notamment aux passagers. Elle n’indemnise pas nécessairement les blessures du conducteur responsable ni les dommages à sa propre voiture : ces protections dépendent des garanties souscrites. La présence d’un collègue à bord ne transforme donc pas, à elle seule, la formule au tiers en assurance tous risques.
Quel usage est inscrit dans votre contrat auto ?
Relisez les conditions particulières : elles peuvent distinguer usage privé, trajets domicile-travail et déplacements professionnels effectués pendant la journée de travail. Conduire chaque matin jusqu’au bureau n’équivaut pas à utiliser son véhicule pour visiter des clients sur ordre de l’employeur. Si les mentions sont ambiguës, faites confirmer le classement par l’assureur, en décrivant la fréquence des trajets, leur destination et la façon dont les frais sont répartis.
Un exemple : vous conduisez deux collègues de votre quartier vers le même site de travail quatre jours par semaine. Signalez cette pratique et demandez si votre formule comprend bien le trajet domicile-travail et si une garantie conducteur est prévue. Un autre cas : vous transportez des personnes lors de déplacements pour une mission chez un client. Le trajet et l’usage professionnel méritent une vérification distincte ; ne supposez pas que l’accord concernant le trajet vers le bureau suffit.
Partage de frais ou transport rémunéré : pourquoi la distinction compte-t-elle ?
Dans un covoiturage ordinaire, le conducteur effectue un déplacement qu’il avait lui-même prévu et les passagers participent aux frais. Cela ne doit pas être présenté comme un service professionnel de transport de personnes. Si les sommes perçues dépassent le simple partage de frais ou si les trajets sont organisés principalement pour transporter des clients, exposez les faits à l’assureur avant de rouler : les garanties et les règles applicables peuvent différer.
Conservez une description simple de votre organisation : trajet habituel, nombre de passagers, participation demandée et fréquence. Si vous passez par une plateforme, consultez également ses conditions ; une protection éventuellement annoncée par celle-ci ne remplace pas la lecture de votre contrat automobile personnel. Ne promettez pas à vos passagers un remboursement dont vous n’avez pas vérifié le fondement.
Après un accident, que vérifier pour le conducteur et les passagers ?
En cas de collision, mettez d’abord les personnes en sécurité et contactez les secours si nécessaire. Notez l’identité des conducteurs, les circonstances et les coordonnées des passagers. Déclarez le sinistre à l’assureur selon les modalités et délais du contrat. Une participation aux frais n’est pas, à elle seule, une raison d’écarter les passagers de la responsabilité civile obligatoire ; l’analyse de chaque dommage dépend toutefois des faits et du contrat.
Si vous êtes conducteur responsable, interrogez votre assureur sur la garantie du conducteur pour vos blessures, et sur les garanties dommages pour votre voiture. Vérifiez aussi les franchises, plafonds et éventuelles restrictions d’usage. Les passagers doivent signaler leurs blessures et conserver les pièces utiles ; une discussion sur la répartition des frais du trajet ne remplace pas la déclaration du sinistre.
Trois erreurs fréquentes avant de prendre la route
- Penser que « assuré au tiers » signifie que votre propre véhicule et vos blessures seront automatiquement remboursés.
- Confondre trajet domicile-travail et mission professionnelle avec le même véhicule, sans relire l’usage déclaré.
- Se fier uniquement aux assurances évoquées par une application sans vérifier l’assureur et le contrat auto du conducteur.
Le moyen le plus simple d’éviter ces malentendus est de poser une question précise : « Je transporte régulièrement des collègues sur mes trajets domicile-travail, en partageant les frais. Cet usage est-il conforme à mon contrat ? Quelles garanties protègent les passagers, le conducteur et mon véhicule ? » Gardez la réponse écrite avec vos conditions particulières.
À retenir
Pour un covoiturage domicile-travail avec partage de frais, vérifiez l’usage déclaré, la responsabilité civile envers les passagers et les garanties facultatives du conducteur et du véhicule. Prévenez l’assureur si la pratique est régulière ou si l’usage prévu au contrat semble différent. En cas de doute sur la nature rémunérée du transport, demandez une confirmation avant de partir. Cet article informe de façon générale ; les circonstances du sinistre et votre contrat déterminent les garanties effectivement mobilisables.
FAQ : assurance et covoiturage domicile-travail
Un passager est-il couvert si le conducteur a seulement une assurance au tiers ?
La responsabilité civile automobile obligatoire protège en principe les tiers victimes, dont les passagers. Elle ne garantit pas automatiquement les dommages du conducteur responsable ou ceux de sa voiture.
Dois-je prévenir mon assureur pour un trajet partagé chaque semaine ?
Faites confirmer par écrit que vos trajets domicile-travail avec passagers correspondent à l’usage prévu dans votre contrat, particulièrement si le covoiturage devient régulier.
Une plateforme de covoiturage remplace-t-elle mon assurance auto ?
Non. Vérifiez votre propre contrat auto et l’éventuelle protection complémentaire annoncée par la plateforme ; leurs conditions et leurs limites peuvent être différentes.
À lire aussi sur ExpertAssur.net
- Assurance auto & moto : comprendre les garanties
- Prêt de volant : êtes-vous couvert si un proche conduit votre voiture ?
- Fausse déclaration à l’assurance : quelles conséquences en cas de sinistre ?