
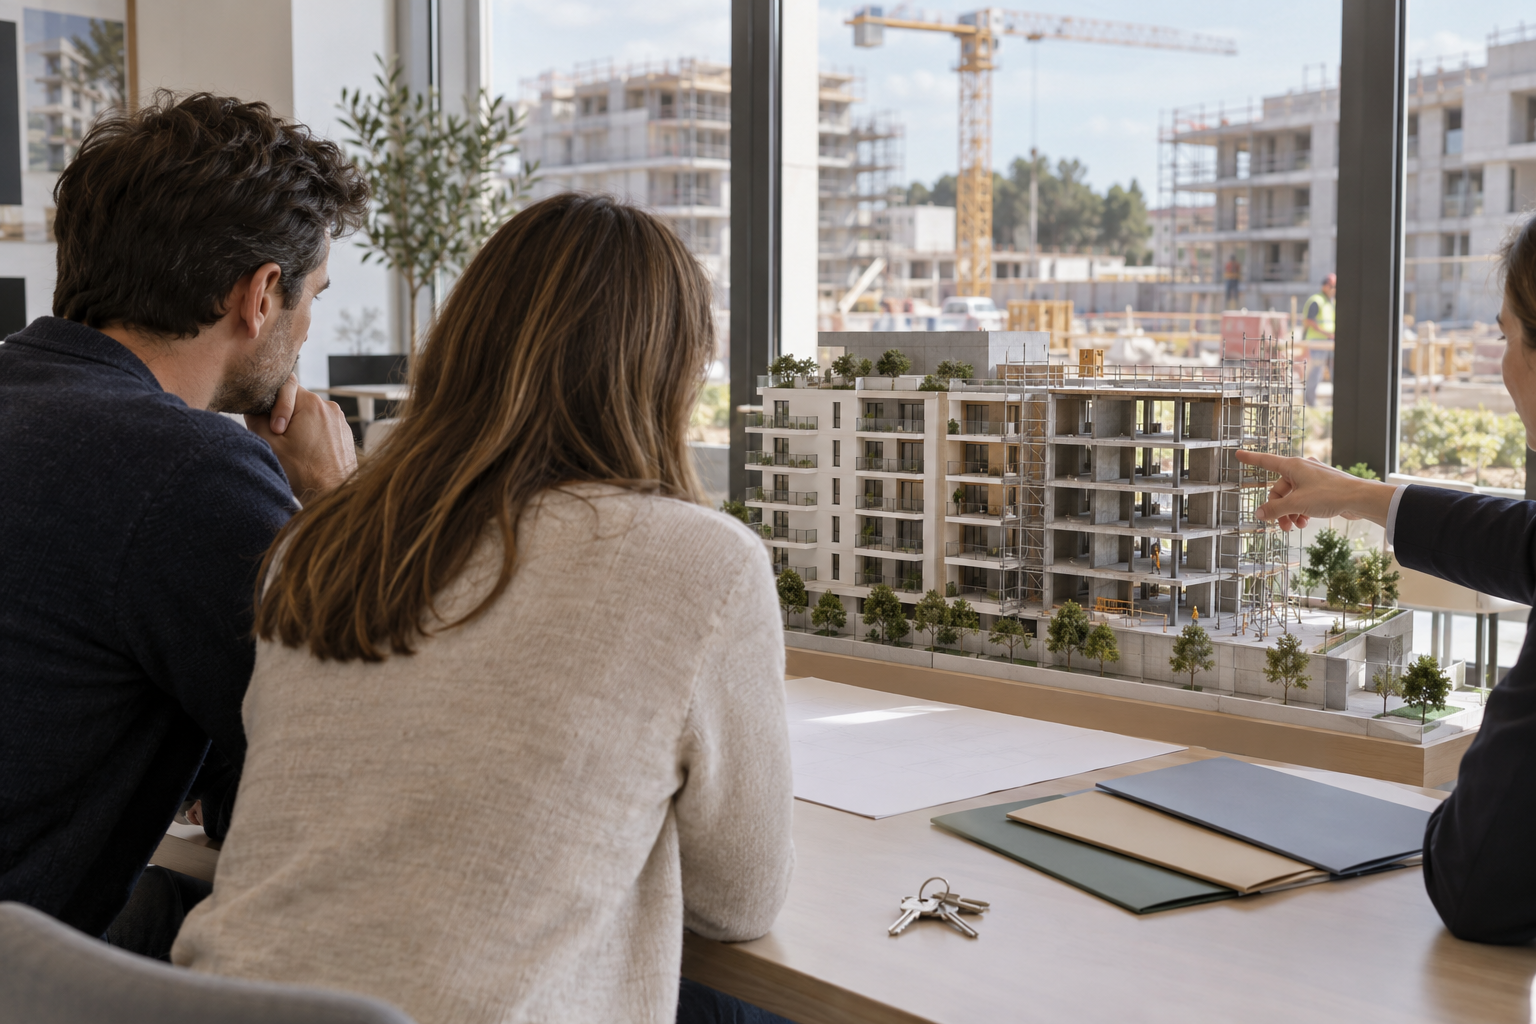
Acheter un logement sur plan, c’est accepter de payer progressivement un bien qui n’est pas encore livré. Entre l’acte signé chez le notaire et la remise des clés, le promoteur adresse des appels de fonds et la banque débloque le prêt par étapes. La question décisive n’est donc pas seulement « combien vais-je emprunter ? », mais « que vais-je payer chaque mois pendant le chantier ? ».
En bref : l’échéancier de la vente et celui du crédit sont deux documents distincts. Chaque somme réclamée par le vendeur doit correspondre à une étape justifiée du chantier ; chaque somme effectivement débloquée par la banque peut produire des intérêts selon le contrat de prêt. Assurance, loyer actuel et charges du futur logement peuvent s’ajouter. Faites chiffrer le calendrier complet avant de signer.
Simulateurs, ressources pratiques et offres sélectionnées pour préparer vos décisions.
Imaginez un achat neuf alors que vous louez encore votre logement : si les fonds sont débloqués avant la livraison, votre trésorerie doit absorber une phase de transition. Le bon réflexe consiste à demander à la banque un tableau prévisionnel des décaissements, plutôt qu’à se fier à la seule mensualité affichée après livraison.
Izor.fr, courtier distinct d’ExpertAssur.net, peut vous aider à examiner les solutions de crédit et d’assurance adaptées à votre projet.
Que déclenche exactement un appel de fonds en VEFA ?
Dans une vente en l’état futur d’achèvement (VEFA), vous signez l’acte définitif avant la fin des travaux. Le paiement ne se résume pas à un virement unique : le vendeur réclame des versements en fonction de l’avancement de la construction. Ne confondez pas le dépôt éventuellement versé lors de la réservation, le prix payé à la signature et les sommes appelées ensuite. Le contrat notarié indique les modalités applicables à votre opération.
Quand un appel arrive, rapprochez-le de l’étape annoncée et transmettez les justificatifs demandés à votre banque. Vérifiez aussi quel acteur paie directement le vendeur, et dans quel délai : la banque peut exiger les pièces du promoteur avant de débloquer la tranche. Une date de facture ne signifie pas nécessairement une mise à disposition immédiate du crédit. Anticiper cette procédure évite les relances dans l’urgence.
À la livraison, Service-Public rappelle que le solde du prix, correspondant à 5 % du prix global, devient exigible lorsque le logement est achevé. Si vous constatez des désordres ou des défauts de conformité, renseignez-vous avant de solder : les conditions de consignation du solde sont encadrées. Ne décidez pas seul de bloquer un paiement sans examiner l’acte et obtenir un conseil adapté à votre cas.
Pourquoi des intérêts avant la première mensualité « normale » ?
Un prêt immobilier pour achat sur plan peut être débloqué en plusieurs fractions. Lorsque la banque verse une première tranche, elle peut facturer les intérêts correspondant au capital déjà utilisé : ce sont les intérêts intercalaires. Le capital qui n’est pas encore débloqué ne produit pas, par principe, ces mêmes intérêts ; en revanche, d’autres frais ou cotisations peuvent courir selon l’offre. Le taux, les modalités de calcul et le calendrier du prêt doivent donc être lus, pas supposés.
Exemple purement illustratif : si 100 000 € ont été effectivement débloqués et que le taux nominal annuel applicable est de 3 %, un calcul simplifié sur un mois à un douzième de l’année donne 250 € d’intérêts. Le montant réel peut différer selon le nombre de jours, les nouveaux déblocages et les clauses bancaires. Il ne comprend ni l’assurance ni d’éventuels frais. Ce n’est pas une simulation personnalisée ou une promesse de mensualité.
Demandez deux échéanciers à votre conseiller : l’un avec votre scénario de livraison prévu, l’autre avec un chantier prolongé. La différence révèle le coût possible d’une transition plus longue. La durée du différé, le début de l’amortissement du capital et l’évolution des échéances après la livraison doivent être indiqués par écrit dans l’offre, plutôt que déduits d’une conversation commerciale.
Quels paiements mettre dans son budget pendant le chantier ?
Faites un tableau mois par mois avec le loyer encore dû, les intérêts du crédit, l’assurance emprunteur, les éventuelles charges existantes et une marge de sécurité. Ajoutez les frais de déménagement et les dépenses d’installation seulement quand ils deviennent probables. Un retard de livraison peut prolonger une situation de double charge ; ce risque mérite une réserve disponible, sans prétendre qu’une indemnisation compensera automatiquement chaque euro dépensé.
Le contrat d’assurance emprunteur mérite une lecture parallèle : à quelle date les cotisations commencent-elles, sur quelle assiette sont-elles calculées et quelles garanties s’appliquent pendant les déblocages ? Pour comparer les offres de prêt, examinez le coût total, pas uniquement la mensualité après remise des clés. Le taux et le coût total du crédit aident à mettre les propositions en perspective.
Comparez aussi les modalités en cas de retard du vendeur : date limite de livraison prévue à l’acte, justificatifs d’avancement, correspondance avec la banque et voies de recours. Service-Public distingue la livraison, la réception des travaux et les réserves de l’acquéreur. Conservez les courriels, appels de fonds, attestations et relevés de déblocage ; ce dossier sera utile en cas de désaccord.
Un financement progressif mérite une étude du coût du prêt et de son assurance, sans confondre conseils éditoriaux et proposition commerciale.
La meilleure question à poser avant l’acte est simple : « Quel sera mon décaissement mensuel si les clés arrivent plus tard que prévu ? » Exigez une réponse écrite fondée sur votre offre et votre échéancier. Elle permet de distinguer un budget supportable d’un projet qui dépend d’une livraison sans aucun décalage.
FAQ : financement d’un achat sur plan
Les intérêts intercalaires remboursent-ils le capital ?
Non, ils rémunèrent les sommes déjà débloquées. Le remboursement du capital dépend du plan d’amortissement et des modalités de différé convenues dans l’offre de prêt.
Le solde est-il dû même si le logement présente des défauts ?
Le dernier paiement devient exigible à la livraison d’un bien achevé, mais les règles de consignation et de réserves doivent être examinées selon les défauts constatés. Faites-vous conseiller avant toute décision de paiement.
Peut-on prévoir le coût final avant la livraison ?
On peut établir plusieurs scénarios de déblocage et de date de livraison, pas garantir le coût exact à l’avance. Demandez à la banque les hypothèses utilisées et actualisez-les à chaque appel de fonds.
À retenir
Un appel de fonds n’est pas une mensualité de crédit. Le premier suit le chantier ; la seconde dépend des sommes débloquées, du différé et de l’assurance. Vérifiez l’acte de vente, l’offre de prêt et les justificatifs de chaque étape ensemble.
À lire aussi sur ExpertAssur.net
Pour situer votre financement, consultez la rubrique crédit immobilier, notre article sur les intérêts intercalaires pendant des travaux, le point sur l’accord de principe bancaire et les garanties du prêt. Pour un regard sur le logement neuf, découvrez également Anzar.immo.
Sources officielles consultées
Service-Public, contrat de réservation d’un logement en VEFA et livraison d’un logement vendu en VEFA, fiches vérifiées le 18 septembre 2026, consultées le 2 octobre 2026. Les exemples de calcul sont pédagogiques ; l’offre de prêt et l’acte notarié déterminent les conditions individuelles.